বাড়ির ডাউন পেমেন্টের জন্য সঞ্চয়: সফল হওয়ার প্রমাণিত কৌশল
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো মানেই যত্ন করে পরিকল্পনা করা আর নিয়ম মেনে বাজেট ধরে রাখা। যত আগে শুরু করবেন, লক্ষ্যে পৌঁছাবেন তত তাড়াতাড়ি।
নিজের একটা বাড়ি কেনা জীবনের বড় একটা মাইলফলক। ডাউন পেমেন্ট যত বেশি দিতে পারবেন, মর্টগেজের পরিমাণ তত কমবে, মাসিক কিস্তিও তত হালকা হবে। প্রথমে বাড়ির দাম অনুযায়ী পরিষ্কার একটা সঞ্চয়ের লক্ষ্য ঠিক করুন। তারপর আলাদা একটা সেভিংস অ্যাকাউন্ট খুলুন, যাতে এই টাকা প্রতিদিনের খরচের সঙ্গে মিশে না যায়।
ওই অ্যাকাউন্টে যেন নিয়মিত টাকা জমা হয়, সেজন্য অটোমেটিক জমার ব্যবস্থা করে নিন। অপ্রয়োজনীয় খরচ কমিয়ে এমন একটা বাজেট বানান, যেখানে সঞ্চয়টাই সবার আগে। চাইলে বাড়তি আয়ের পথ বা পাশাপাশি ছোটখাটো কাজ খুঁজে নিন, তাহলে জমানোর গতি আরও বাড়বে। প্রথমবার বাড়ি কিনছেন এমন ক্রেতাদের জন্য যেসব প্রোগ্রামে অনুদান বা কম সুদের ঋণ পাওয়া যায়, সেগুলো সম্পর্কেও খোঁজ নিন। লক্ষ্যে মন স্থির রেখে লেগে থাকতে পারলে পুরো প্রক্রিয়াটাই অনেক সহজ আর সামলানো যায় এমন হয়ে উঠবে।
ছবি: www.experian.com
পরিষ্কার লক্ষ্য ঠিক করা
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমাতে গেলে অনেকেরই প্রথমে মাথা ঘুরে যায়। কিন্তু পরিষ্কার লক্ষ্য থাকলে কাজটা অনেক সহজ আর নাগালের মধ্যে চলে আসে। লক্ষ্য ঠিক থাকলে মনোযোগ ধরে রাখা যায়, নিজের মধ্যে তাগিদও থাকে। চলুন, ধাপে ধাপে ভেঙে দেখি কীভাবে এই পথটা সহজ করা যায়।
লক্ষ্যের পরিমাণ ঠিক করুন
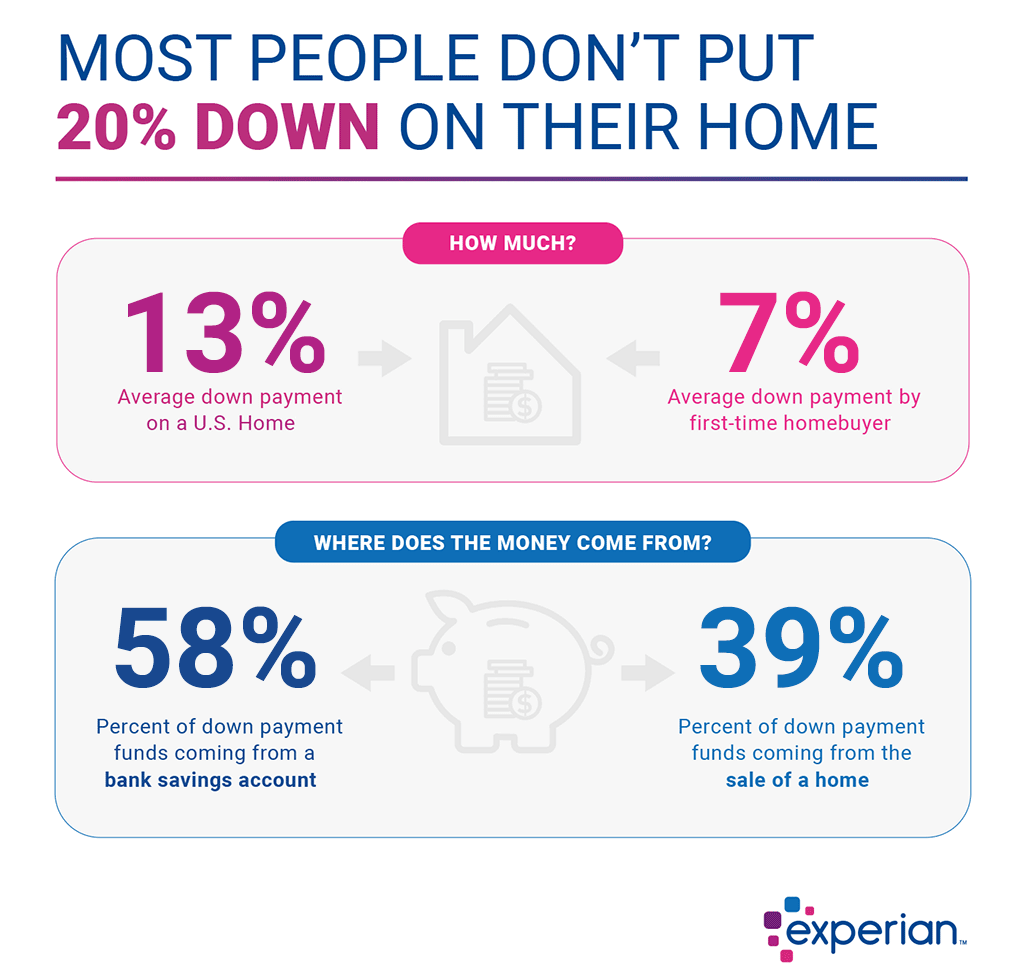
সবার আগে ঠিক করতে হবে, ডাউন পেমেন্ট হিসেবে মোট কত টাকা জমাতে চান। সাধারণত বাড়ির দামের ২০% ডাউন পেমেন্ট হিসেবে ধরা হয়। তবে ঋণের ধরন অনুযায়ী এটা কম বা বেশিও হতে পারে। ব্যাপারটা সহজে বুঝতে নিচের ছোট্ট টেবিলটা দেখুন:
| বাড়ির দাম | ২০% ডাউন পেমেন্ট | ১০% ডাউন পেমেন্ট |
|---|---|---|
| $২০০,০০০ | $৪০,০০০ | $২০,০০০ |
| $৩০০,০০০ | $৬০,০০০ | $৩০,০০০ |
| $৪০০,০০০ | $৮০,০০০ | $৪০,০০০ |
লক্ষ্যের পরিমাণটা জানা থাকলে পরিকল্পনা করা অনেক সহজ হয়। আপনার সামনে তখন একটা পরিষ্কার সঞ্চয়ের লক্ষ্য থাকে।
একটা সময়সীমা ঠিক করুন
এরপর দরকার সঞ্চয়ের লক্ষ্যের জন্য একটা সময়সীমা বেঁধে নেওয়া। সময়সীমা থাকলে আপনি ঠিক পথে আছেন কি না, তা বুঝতে পারবেন। যেভাবে করবেন:
- কত বছরের মধ্যে টাকাটা জমাতে চান, সেটা ঠিক করুন।
- মোট টাকাটাকে মাসে মাসে জমাতে হবে এমন ভাগে ভাগ করে নিন।
ধরুন, আপনার লক্ষ্য ৫ বছরে $৪০,০০০ জমানো। তাহলে প্রতি মাসে জমাতে হবে $৬৬৭ করে। এভাবে ভাগ করে নিলে লক্ষ্যটা অনেক বেশি সম্ভব মনে হয়। মাসিক লক্ষ্য সামলানোও সহজ।
এই সহজ সূত্রটা ব্যবহার করুন: মোট টাকা / মাসের সংখ্যা = মাসিক সঞ্চয়
সময়সীমা ঠিক থাকলে আপনি নিজের অগ্রগতি মাপতে পারবেন, আবার উৎসাহও ধরে রাখতে পারবেন।
বাজেট তৈরি করা
বাড়ির ডাউন পেমেন্টের জন্য সঞ্চয়ের শুরুটা হয় বাজেট তৈরি দিয়ে। এই ধাপে আপনি নিজের আর্থিক অবস্থাটা পরিষ্কার বুঝতে পারবেন, টাকাপয়সা সামলাতেও সুবিধা হবে। বাজেট মানে আপনার আয় আর খরচের একটা পরিকল্পনা। এটাই আপনাকে সঞ্চয়ের লক্ষ্যের দিকে এগিয়ে নিয়ে যাবে।
খরচের হিসাব রাখুন
বাজেট বানাতে হলে সবার আগে খরচের হিসাব রাখতে হবে। যত টাকাই খরচ করেন, প্রতিটা পয়সা লিখে রাখুন। বিল, বাজার-সদাই, বিনোদন — সবকিছুই এর মধ্যে পড়ে। খাতা, অ্যাপ বা স্প্রেডশিট, যেটা সুবিধা হয় ব্যবহার করুন। খরচের হিসাব রাখলেই বুঝতে পারবেন টাকাটা আসলে যাচ্ছে কোথায়।
- প্রতিদিনের খরচ লিখে রাখুন
- খরচগুলোকে ভাগ ভাগ করে সাজান
- প্রতি সপ্তাহে খরচের হিসাবটা একবার দেখে নিন
অপ্রয়োজনীয় খরচ কমান
খরচের হিসাব হাতে এলেই অপ্রয়োজনীয় খরচগুলো ছেঁটে ফেলুন। কোন কোন জিনিস ছাড়া চলা যায়, সেগুলো খুঁজে বের করুন। বাইরে খাওয়া, নানা রকম সাবস্ক্রিপশন বা হঠাৎ মন চাইলেই কিনে ফেলা জিনিস — এসবই হতে পারে সেই তালিকায়।
| খরচের খাত | মাসিক খরচ | কমানো যাবে কি? |
|---|---|---|
| বাইরে খাওয়া | $২০০ | হ্যাঁ |
| স্ট্রিমিং সার্ভিস | $৩০ | হ্যাঁ |
| জিমের সদস্যপদ | $৫০ | না |
খরচ কমাতে পারলেই বেশি টাকা জমাতে পারবেন। বাঁচানো টাকাটা ডাউন পেমেন্টের ফান্ডে রাখুন। ছোট ছোট বদল থেকেই বড় সঞ্চয় হয়।
সঞ্চয় অটোমেটিক করে নেওয়া
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো অনেকের কাছেই কঠিন কাজ মনে হয়। এই কাজটা সহজ করার একটা কার্যকর উপায় হলো সঞ্চয়টাকে অটোমেটিক করে নেওয়া। প্রযুক্তির সাহায্য নিয়ে একটা ব্যবস্থা গড়ে তুলতে পারলে বাড়তি ঝামেলা ছাড়াই আপনার ডাউন পেমেন্টের ফান্ড ধীরে ধীরে বড় হতে থাকবে। চলুন, সঞ্চয় অটোমেটিক করার কয়েকটা শক্তিশালী উপায় দেখে নিই।
অটোমেটিক ট্রান্সফারের ব্যবস্থা করুন
অটোমেটিক ট্রান্সফার থাকলে নিয়মিত সঞ্চয় করা সহজ হয়। নির্দিষ্ট সময় পর পর আপনার চেকিং অ্যাকাউন্ট থেকে টাকা নিজে নিজেই সেভিংস অ্যাকাউন্টে চলে যায়।
যেভাবে সেট করবেন:
- আপনার ব্যাংক অ্যাকাউন্টে লগ ইন করুন।
- অটোমেটিক ট্রান্সফারের অপশনটা খুঁজে বের করুন।
- কত টাকা পাঠাতে চান, তা ঠিক করুন।
- কত দিন পর পর পাঠাবেন, তা বেছে নিন (সাপ্তাহিক, দুই সপ্তাহ পর পর বা মাসিক)।
- নিশ্চিত করে সেটিংসটা সেভ করুন।
এই পদ্ধতিতে খরচ করার আগেই টাকাটা সঞ্চয়ে চলে যায়। নিয়মিত সঞ্চয় হলে লক্ষ্যে পৌঁছানোও অনেক সহজ হয়ে যায়।
সেভিংস অ্যাপ ব্যবহার করুন
সেভিংস অ্যাপও কাজের ধরনটাই বদলে দিতে পারে। এসব অ্যাপে এমন সব সুবিধা থাকে, যাতে সঞ্চয় করা সহজও হয়, মজারও হয়।
জনপ্রিয় কয়েকটা সেভিংস অ্যাপ হলো:
- Acorns: আপনার কেনাকাটার অঙ্কটা রাউন্ড আপ করে বাড়তি খুচরো অংশটা সঞ্চয়ে রেখে দেয়।
- Qapital: আপনার ঠিক করে দেওয়া নিয়ম অনুযায়ী নিজে নিজেই সঞ্চয় করে।
- Digit: আপনার খরচের ধরন বিশ্লেষণ করে ছোট ছোট অঙ্ক সঞ্চয়ে সরিয়ে রাখে।
এসব অ্যাপ দিয়ে আপনি টেরই পাবেন না, অথচ টাকা জমতে থাকবে। ছোট ছোট অভ্যাসই সময়ের সঙ্গে বড় সঞ্চয়ে রূপ নেয়।
সঞ্চয় অটোমেটিক করে নিলে ডাউন পেমেন্টের জন্য টাকা জমানোর প্রক্রিয়াটা অনেক সহজ হয়ে যায়। অটোমেটিক ট্রান্সফার চালু করে আর সেভিংস অ্যাপ ব্যবহার করে আপনি কোনো ঝামেলা ছাড়াই নিজের ফান্ড গড়ে তুলতে পারবেন।
আয় বাড়ানো
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো কঠিন মনে হতেই পারে। এই প্রক্রিয়াটা দ্রুত করার একটা কার্যকর উপায় হলো নিজের আয় বাড়ানো। আয় বাড়লে বেশি টাকা, তাও আবার দ্রুত, জমাতে পারবেন। ভেবে দেখার মতো কয়েকটা কৌশল নিচে দেওয়া হলো।
পাশাপাশি কাজ খুঁজুন
পাশাপাশি ছোটখাটো কাজ করে বাড়তি টাকা আয় করা যায়। এই বাড়তি আয়টা ডাউন পেমেন্টের সঞ্চয়ে কাজে লাগাতে পারেন। জনপ্রিয় কয়েকটা উপায় হলো:
- ফ্রিল্যান্সিং: নিজের দক্ষতা অনলাইনে কাজে লাগান। Upwork আর Fiverr-এর মতো ওয়েবসাইট এখানে সাহায্য করতে পারে।
- রাইডশেয়ারিং: Uber বা Lyft-এর মতো কোম্পানির হয়ে গাড়ি চালান। সময় নিজের সুবিধা মতো বেছে নেওয়া যায় বলে মূল কাজের পাশাপাশি এটা করা সহজ।
- ডেলিভারি সার্ভিস: DoorDash বা Postmates-এর মতো সার্ভিসে কাজ করুন। নিজের পছন্দমতো সময় বেছে নিতে পারবেন।
- টিউশনি: কোনো বিষয়ে ভালো হলে পড়ানোর কাজ নিন। এটা অনলাইনেও করা যায়, সরাসরিও করা যায়।
বেতন বাড়ানোর কথা বলুন
আয় বাড়ানোর আরেকটা উপায় হলো বেতন বাড়ানোর কথা বলা। বাড়তি কাজ না নিয়েই আয় বাড়ানোর এটা একটা সোজা পথ হতে পারে। নিজের যুক্তিটা ঠিকমতো তুলে ধরতে নিচের পরামর্শগুলো কাজে লাগবে:
- খোঁজখবর নিন: আপনার এলাকায় আপনার পদের গড় বেতন কত, তা জেনে নিন।
- নিজের সাফল্যগুলো গুছিয়ে রাখুন: কোম্পানিতে আপনি কীভাবে মূল্য যোগ করেছেন, তা দেখান।
- সঠিক সময় বেছে নিন: সময়টা অনেক কিছু বদলে দিতে পারে। পারফরম্যান্স রিভিউয়ের সময় বা কোনো সফল প্রজেক্ট শেষ করার পর বলার কথা ভাবুন।
- কী বলবেন, অনুশীলন করুন: যা বলবেন, আগে থেকে গুছিয়ে অনুশীলন করে নিন। আত্মবিশ্বাসটাই এখানে আসল।
পাশাপাশি কাজ খুঁজে আর বেতন বাড়ানোর কথা বলে আপনি নিজের আয় বেশ খানিকটা বাড়িয়ে নিতে পারেন। এতে ডাউন পেমেন্টের জন্য সঞ্চয় করাটা আরও কার্যকর হবে।
সেভিংস অ্যাকাউন্ট কাজে লাগানো
বাড়ির ডাউন পেমেন্টের জন্য সঞ্চয় করতে হলে কৌশলী হতে হয়। সেভিংস অ্যাকাউন্ট কাজে লাগালে আপনার টাকা নিরাপদে বাড়তে পারে। এসব অ্যাকাউন্টে টাকা নিরাপদে রাখা যায়, আবার সুদও পাওয়া যায়। হাই-ইল্ড সেভিংস অ্যাকাউন্ট আর সার্টিফিকেট অব ডিপোজিটের মতো অপশনগুলো দেখে নিন।
হাই-ইল্ড সেভিংস অ্যাকাউন্ট
হাই-ইল্ড সেভিংস অ্যাকাউন্টে সাধারণ সেভিংস অ্যাকাউন্টের চেয়ে বেশি হারে সুদ পাওয়া যায়। দ্রুত সঞ্চয় বাড়ানোর জন্য এই অ্যাকাউন্ট দারুণ একটা উপায়। নিচে এর কয়েকটা সুবিধা দেওয়া হলো:
- বেশি হারে সুদ
- ঝুঁকি কম
- নিজের টাকায় সহজে হাত পাওয়া যায়
হাই-ইল্ড সেভিংস অ্যাকাউন্ট সাধারণত অনলাইন ব্যাংকগুলো দিয়ে থাকে। তাদের খরচ কম বলে তারা ভালো হার দিতে পারে। ফলে আপনার টাকা আরও দ্রুত বাড়ে। সাধারণ সুদের হারের একটা তুলনামূলক টেবিল নিচে দেওয়া হলো:
| অ্যাকাউন্টের ধরন | সুদের হার |
|---|---|
| সাধারণ সেভিংস অ্যাকাউন্ট | ০.০৫% |
| হাই-ইল্ড সেভিংস অ্যাকাউন্ট | ১.৫০% – ২.০০% |
সার্টিফিকেট অব ডিপোজিট
সার্টিফিকেট অব ডিপোজিট (CD) সঞ্চয়ের আরেকটা কার্যকর অপশন। CD-তে নির্দিষ্ট মেয়াদের জন্য নির্দিষ্ট হারে সুদ পাওয়া যায়। এর প্রধান বৈশিষ্ট্যগুলো হলো:
- নির্দিষ্ট হারে সুদ
- মেয়াদ ৩ মাস থেকে ৫ বছর পর্যন্ত
- সাধারণ সেভিংস অ্যাকাউন্টের চেয়ে বেশি হার
যে টাকাটা আপনার এখনই দরকার নেই, তার জন্য CD সবচেয়ে ভালো। মেয়াদ নির্দিষ্ট থাকে বলেই এতে সুদের হার বেশি পাওয়া যায়। নিজের সঞ্চয়ের লক্ষ্যের সঙ্গে মেলে এমন মেয়াদ বেছে নিতে পারেন। নিচে CD-র হারের একটা উদাহরণ দেওয়া হলো:
| মেয়াদের দৈর্ঘ্য | সুদের হার |
|---|---|
| ৬ মাস | ০.৬০% |
| ১ বছর | ১.০০% |
| ৫ বছর | ২.৫০% |
হাই-ইল্ড সেভিংস অ্যাকাউন্ট আর CD — দুটোতেই নিরাপদে সঞ্চয় করা যায়। আপনার প্রয়োজন অনুযায়ী যেটা মানায় সেটা বেছে নিন, আর আজ থেকেই ডাউন পেমেন্টের জন্য সঞ্চয় শুরু করুন।
ছবি: nfmlending.com
ঋণ কমানো
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো সহজ কাজ নয়। এই লক্ষ্যে পৌঁছানোর চাবিকাঠি হলো ঋণ কমানো। ঋণ যত কমাতে পারবেন, তত বেশি টাকা জমাতে পারবেন। এই অংশে ঋণ কমানোর কার্যকর উপায়গুলো নিয়ে আলোচনা করা হয়েছে। বেশি সুদের ঋণ শোধ করা আর ঋণগুলো একত্র করার দিকে মনোযোগ দিন।
বেশি সুদের ঋণ শোধ করুন
বেশি সুদের ঋণ আপনার পকেট খুব দ্রুত খালি করে দিতে পারে। তাই এসব ঋণ আগে শোধ করাকে অগ্রাধিকার দিন। যেভাবে করবেন:
- সব ঋণের তালিকা করুন, সঙ্গে সুদের হারগুলোও লিখুন।
- কোন ঋণের সুদের হার সবচেয়ে বেশি, তা বের করুন।
- ওই ঋণে ন্যূনতম কিস্তির চেয়ে বেশি করে শোধ করুন।
- ঋণটা পুরোপুরি শোধ না হওয়া পর্যন্ত এভাবেই চালিয়ে যান।
বেশি সুদের ঋণ শোধ করে ফেললে দীর্ঘ মেয়াদে টাকা বাঁচে। বাঁচানো সেই টাকাটাই তখন ডাউন পেমেন্টে কাজে লাগাতে পারবেন।
ঋণগুলো একত্র করুন
ঋণগুলো একত্র করে নিলে শোধ করার কাজটা সহজ হয়ে যায়। সুদের হারও কমতে পারে। যেভাবে ঋণ একত্র করবেন:
- নিজের ক্রেডিট স্কোর যাচাই করুন।
- পার্সোনাল লোন বা ব্যালেন্স ট্রান্সফার কার্ডের মতো একত্র করার অপশনগুলো খুঁজে দেখুন।
- যে অপশনে সুদের হার সবচেয়ে কম, সেটা বেছে নিন।
- ওই ঋণ বা কার্ডের জন্য আবেদন করুন।
- নতুন ঋণের টাকা দিয়ে একাধিক ঋণ শোধ করে ফেলুন।
একত্র করে ফেললে ঋণ সামলানো সহজ হয়। ডাউন পেমেন্টের জন্য বেশি সঞ্চয় করতেও এটা সাহায্য করে।
| ঋণ কমানোর পদ্ধতি | সুবিধা |
|---|---|
| বেশি সুদের ঋণ শোধ করা | আর্থিক চাপ কমে, টাকা বাঁচে |
| ঋণ একত্র করা | শোধ করা সহজ হয়, সুদের হার কমে |
সহায়তা প্রোগ্রামগুলো খুঁজে দেখা
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো কঠিন হতে পারে। তবে ভালো খবর হলো, নানা ধরনের সহায়তা প্রোগ্রাম আছে। এসব প্রোগ্রাম আপনার নিজের বাড়ির স্বপ্ন পূরণে সাহায্য করতে পারে। চলুন, এমন কয়েকটা মূল্যবান সুযোগ দেখে নিই।
প্রথমবারের বাড়ি ক্রেতাদের প্রোগ্রাম
প্রথমবার বাড়ি কিনছেন, এমন ক্রেতাদের জন্য প্রোগ্রামগুলো আর্থিক সহায়তা দেয়। এসব প্রোগ্রামে অনেক সময় কম সুদের হার পাওয়া যায়। কোনো কোনো প্রোগ্রামে আবার অনুদান বা মাফ হয়ে যাওয়ার মতো ঋণও দেওয়া হয়।
- FHA Loans: এই ঋণগুলোর পেছনে থাকে Federal Housing Administration। এতে কম ডাউন পেমেন্ট আর কম ক্রেডিট স্কোরেও ঋণ পাওয়া যায়।
- VA Loans: প্রাক্তন সেনা সদস্য আর বর্তমানে কর্মরত সার্ভিস সদস্যদের জন্য। এসব ঋণে অনেক সময় কোনো ডাউন পেমেন্টই লাগে না।
- USDA Loans: গ্রামীণ এলাকার কথা ভেবে তৈরি। এতে কম সুদের হার পাওয়া যায়, ডাউন পেমেন্টও লাগে না।
আপনার রাজ্যের প্রথমবারের বাড়ি ক্রেতাদের প্রোগ্রামগুলো সম্পর্কে খোঁজ নিন। অনেক রাজ্যেই বাড়তি সুবিধা পাওয়া যায়।
নিয়োগকর্তার সহায়তা
কিছু কিছু নিয়োগকর্তা বাড়ি কেনায় সহায়তার প্রোগ্রাম দিয়ে থাকেন। এসব প্রোগ্রামে অনুদান, ঋণ বা ম্যাচিং ফান্ড থাকতে পারে।
| প্রোগ্রামের ধরন | বিবরণ |
|---|---|
| অনুদান | নিয়োগকর্তা এমন টাকা দেন, যা ফেরত দিতে হয় না। |
| ঋণ | ডাউন পেমেন্টের জন্য কম সুদের বা সুদমুক্ত ঋণ। |
| ম্যাচিং ফান্ড | আপনার সঞ্চয়ের একটা অংশের সমপরিমাণ টাকা নিয়োগকর্তা মিলিয়ে দেন। |
আপনার HR বিভাগের সঙ্গে কথা বলুন। আপনার নিয়োগকর্তার এমন কোনো প্রোগ্রাম আছে কি না, তারা জানাতে পারবে।
এসব প্রোগ্রাম কাজে লাগাতে পারলে ডাউন পেমেন্টের জন্য সঞ্চয় করা অনেক সহজ হয়ে যাবে। নিজের বাড়ির আরও কাছাকাছি পৌঁছে যাবেন আপনি।
উৎসাহ ধরে রাখা
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমানো বড় একটা কাজ। পুরো প্রক্রিয়া জুড়ে নিজের উৎসাহ ধরে রাখাটা খুব জরুরি। দৃঢ় মনোবল আর সঠিক কৌশল থাকলে মনটাও চাঙা থাকবে, সঞ্চয়ও বাড়তে থাকবে।
মাইলফলকগুলো উদ্যাপন করুন
সঞ্চয়ের লক্ষ্যটাকে ছোট ছোট মাইলফলকে ভাগ করে নিন। প্রতিটা মাইলফলকে পৌঁছানো মানেই একটা জয়। যেমন ধরুন, আপনার লক্ষ্য যদি $২০,০০০ হয়, তাহলে প্রথম $১,০০০ জমলেই সেটা উদ্যাপন করুন।
প্রতিটা মাইলফলকের জন্য নিজেকে পুরস্কৃত করুন। পছন্দের একটা খাবার বা সিনেমা দেখার রাত — ছোট্ট কোনো আনন্দই হতে পারে সেই পুরস্কার। এসব পুরস্কার আপনার উৎসাহ ধরে রাখে, যাত্রাটাকেও উপভোগ্য করে তোলে।
নিজের নতুন বাড়িটা কল্পনা করুন
সময় নিয়ে নিজের স্বপ্নের বাড়িটা কল্পনা করুন। নিজেকে প্রতিটা ঘরে দেখুন, নিজের জায়গাটা উপভোগ করছেন — এমন ছবি মনে আঁকুন। এই মানসিক ছবিটাই আপনার উৎসাহে জ্বালানি জোগাবে।
নিজের পছন্দের বাড়ির ছবি দিয়ে একটা ভিশন বোর্ড বানান। এলাকার, বাগানের আর ঘরের ভেতরের ছবি রাখুন সেখানে। বোর্ডটা এমন জায়গায় রাখুন, যেখানে চোখে পড়ে। এটা আপনাকে বারবার মনে করিয়ে দেবে, কেন আপনি সঞ্চয় করছেন।
নিজের অগ্রগতির হিসাব রাখতে একটা টেবিল ব্যবহার করুন:
| মাইলফলক | জমানো টাকার পরিমাণ |
|---|---|
| প্রথম $১,০০০ | $১,০০০ |
| প্রথম $৫,০০০ | $৫,০০০ |
| প্রথম $১০,০০০ | $১০,০০০ |
নিয়মিত নিজের অগ্রগতিটা দেখে নিন। এতে লক্ষ্যটা মনোযোগে থাকে, আত্মবিশ্বাসও বাড়ে।
ছবি: www.members1st.org
সাধারণ জিজ্ঞাসা
বাড়ির ডাউন পেমেন্টের জন্য কত টাকা জমাতে হবে?
ডাউন পেমেন্টের জন্য বাড়ির কেনা দামের অন্তত ২০% জমিয়ে রাখুন। এতে প্রাইভেট মর্টগেজ ইন্স্যুরেন্স এড়ানো যায়।
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমাতে কত সময় লাগে?
বাড়ির ডাউন পেমেন্টের জন্য টাকা জমাতে সাধারণত ৩ থেকে ৫ বছর সময় লাগে। এটা নির্ভর করে আয়, খরচ আর কত হারে সঞ্চয় করছেন তার ওপর।
বাড়ির জন্য ২০% ডাউন পেমেন্ট কীভাবে জমাবেন?
বাজেট করে, খরচ কমিয়ে, সঞ্চয় অটোমেটিক করে, আয় বাড়িয়ে আর বোনাসের মতো হঠাৎ পাওয়া টাকা কাজে লাগিয়ে ২০% ডাউন পেমেন্ট জমাতে পারেন।
$১০,০০০ কি বাড়ির জন্য ভালো ডাউন পেমেন্ট?
প্রথমবারের ক্রেতাদের জন্য $১০,০০০ ডাউন পেমেন্ট ভালো হতে পারে, তবে এটা নির্ভর করে বাড়ির দাম আর ঋণের শর্তের ওপর।
উপসংহার
যত্ন করে পরিকল্পনা আর শৃঙ্খলা থাকলে বাড়ির ডাউন পেমেন্টের জন্য সঞ্চয় করা একদমই সম্ভব। বাস্তবসম্মত লক্ষ্য ঠিক করে আর বুঝেশুনে বাজেট করলেই আপনি লক্ষ্যে পৌঁছাতে পারবেন। নিজের আর্থিক পরিকল্পনায় লেগে থাকুন, দরকার হলে এদিক-ওদিক বদলও করুন। মনে রাখবেন, যতটুকুই জমাচ্ছেন, প্রতিটা অংশই আপনাকে স্বপ্নের বাড়ির আরও এক ধাপ কাছে নিয়ে যাচ্ছে।
সঞ্চয় শুভ হোক!