একদম শুরু থেকে মাসিক বাজেট তৈরি করবেন কীভাবে: ধাপে ধাপে গাইড
একদম শুরু থেকে মাসিক বাজেট তৈরি করতে হলে প্রথমে আপনার আয় আর খরচের তালিকা করুন, তারপর সেই অনুযায়ী টাকা ভাগ করে রাখুন। খরচের হিসাব রাখুন, যাতে দরকার হলে বাজেটে পরিবর্তন আনতে পারেন।
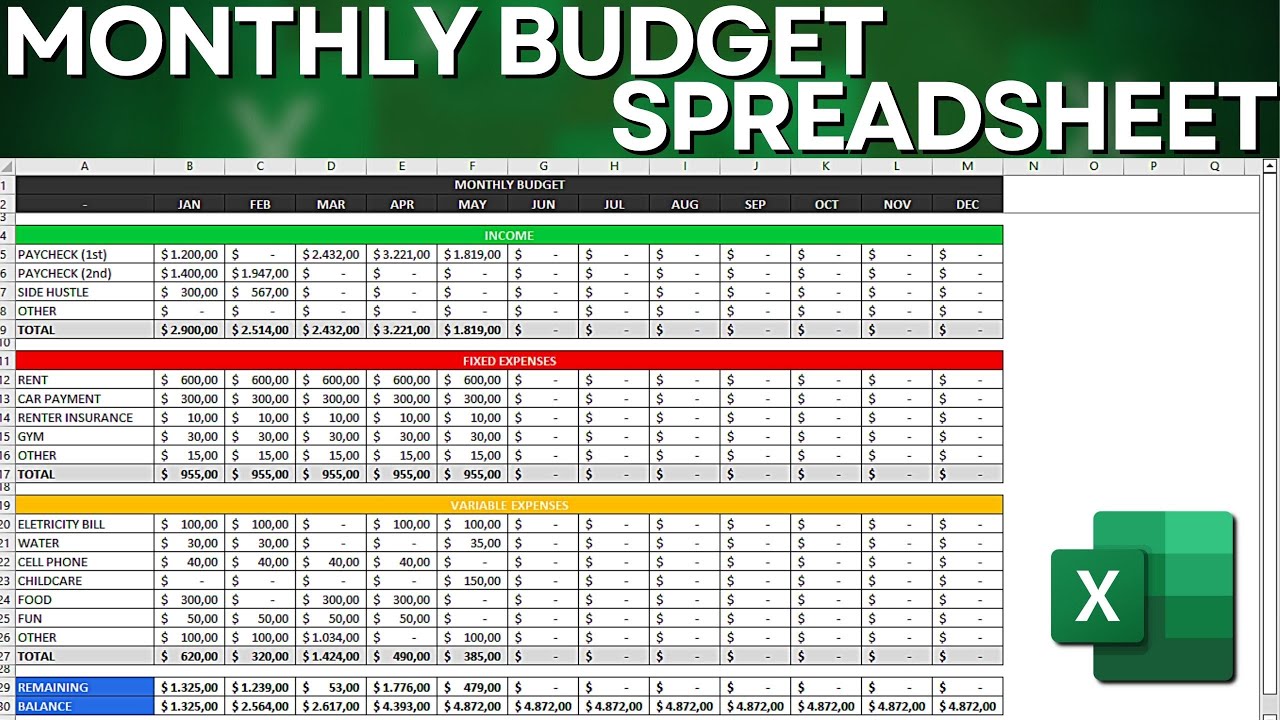
মাসিক বাজেট তৈরি করা আপনার আর্থিক অবস্থাই বদলে দিতে পারে। টাকা কোথায় যাচ্ছে সেটা জানা থাকলে আপনি ভেবেচিন্তে সিদ্ধান্ত নিতে পারবেন, আর নিজের আর্থিক লক্ষ্যগুলোও পূরণ করতে পারবেন। প্রথমে আয়ের সব উৎসের তালিকা করুন — বেতন, ফ্রিল্যান্স কাজ আর প্যাসিভ ইনকামসহ সবকিছু। এরপর খরচগুলো এক এক করে লিখুন, সেগুলোকে জরুরি আর অজরুরি — এই দুই ভাগে ভাগ করুন।
এরপর অগ্রাধিকার অনুযায়ী প্রতিটি খাতে টাকা বরাদ্দ করুন। নিয়মিত খরচের হিসাব রাখুন, যাতে বাজেটের মধ্যেই থাকতে পারেন। এভাবে আগে থেকে সচেতন থাকলে কোথায় খরচ কমানো যায় আর কোথায় আরও বেশি সঞ্চয় করা যায়, সেটা সহজেই ধরা পড়ে। এই ধাপগুলো মেনে চললে আর্থিক স্থিতি যেমন ভালো হবে, তেমনি মনেও শান্তি থাকবে।
Credit: m.youtube.com
বাজেট কেন জরুরি
একদম শুরু থেকে মাসিক বাজেট তৈরি করা খুবই জরুরি। এটা আপনাকে টাকাপয়সা ঠিকঠাকভাবে সামলাতে সাহায্য করে। বাজেট থাকলে আপনার টাকার ওপর আপনারই নিয়ন্ত্রণ থাকে। নিচে বাজেট কেন এত জরুরি, তা নিয়ে আলোচনা করা হলো।
আর্থিক স্থিতি
আর্থিক স্থিতি পেতে হলে বাজেট করা অপরিহার্য। এর মাধ্যমে আপনি নিজের আয় আর খরচের হিসাব রাখতে পারেন। ফলে টাকা ঠিক কোথায় যাচ্ছে, সেটা আপনি স্পষ্টভাবে জানতে পারেন। বাজেট থাকলে অযথা খরচ কমে, আর আপনি নিজের সামর্থ্যের মধ্যেই চলতে পারেন।
নিচের টেবিলে একটা সহজ বাজেট পরিকল্পনার উদাহরণ দেওয়া হলো:
| খাত | পরিমাণ |
|---|---|
| আয় | $৩,০০০ |
| বাড়ি ভাড়া | $১,০০০ |
| বাজার-সদাই | $৩০০ |
| ইউটিলিটি বিল | $২০০ |
| যাতায়াত | $১৫০ |
| বিনোদন | $১০০ |
| সঞ্চয় | $৫০০ |
এ ধরনের বাজেট মেনে চললে জরুরি প্রয়োজনগুলোর জন্য টাকা থাকবে, এটা নিশ্চিত হয়। পাশাপাশি হঠাৎ কোনো খরচ এসে পড়লেও তার জন্য সঞ্চয় করে রাখা যায়।
লক্ষ্য পূরণ
নিজের লক্ষ্য পূরণের জন্য বাজেট খুব গুরুত্বপূর্ণ। ছুটিতে বেড়াতে যাওয়ার জন্য হোক কিংবা নতুন গাড়ি কেনার জন্য — বাজেট আপনাকে সাহায্য করবেই। এটা আপনার আর্থিক লক্ষ্যে পৌঁছানোর জন্য একটা পরিষ্কার পরিকল্পনা দেয়।
বাজেট দিয়ে আর্থিক লক্ষ্য ঠিক করার ধাপগুলো হলো:
- আপনার লক্ষ্যগুলো চিহ্নিত করুন।
- প্রতিটি লক্ষ্যের জন্য কত খরচ হবে, তা হিসাব করুন।
- প্রতিটি লক্ষ্য পূরণের জন্য একটা সময়সীমা ঠিক করুন।
- আয়ের একটা অংশ প্রতিটি লক্ষ্যের জন্য আলাদা করে রাখুন।
এই ধাপগুলো মেনে চললে আপনি ধারাবাহিকভাবে টাকা জমাতে পারবেন। এতে লক্ষ্যগুলোও অনেক বেশি হাতের নাগালে চলে আসে।
বাজেট আপনাকে খরচে অগ্রাধিকার দিতেও সাহায্য করে। আপনার কাছে সত্যিই যেটা গুরুত্বপূর্ণ, সেদিকেই আপনি মনোযোগ দিতে পারবেন। এতে করে আর্থিক মাইলফলকগুলোতে পৌঁছানো নিশ্চিত হয়।
সব মিলিয়ে বলা যায়, আর্থিক স্থিতি আর লক্ষ্য পূরণ — দুটোর জন্যই বাজেট অপরিহার্য। এটা আপনার টাকার ওপর আপনাকে নিয়ন্ত্রণ দেয়, আর স্বপ্ন পূরণেও সাহায্য করে।
আপনার আয় হিসাব করুন
মাসিক বাজেট তৈরি করার আগে আপনার আয়টা ভালো করে হিসাব করে নিতে হবে। আপনি কত টাকা আয় করেন, সেটা জানা থাকলে পরিকল্পনা করা অনেক সহজ হয়। সঠিক বাজেটের জন্য এই ধাপটা খুবই গুরুত্বপূর্ণ।
মোট মাসিক আয়
প্রথমে আপনার মোট মাসিক আয় হিসাব করুন। এর মধ্যে থাকবে আপনার বেতন, মজুরি আর নিয়মিত পাওয়া অন্য যেকোনো অর্থ। আয়ের সব উৎসের একটা তালিকা করুন:
- বেতন
- মজুরি
- বোনাস
- ভাড়া থেকে আয়
আয়ের হিসাব রাখতে একটা সহজ টেবিল ব্যবহার করুন:
| আয়ের উৎস | পরিমাণ |
|---|---|
| বেতন | $৩০০০ |
| ভাড়া থেকে আয় | $৫০০ |
এই অঙ্কগুলো যোগ করলেই আপনার মোট মাসিক আয় পেয়ে যাবেন। এই সংখ্যাটাই আপনার বাজেটের ভিত্তি।
পরিবর্তনশীল আয়ের উৎস
এরপর পরিবর্তনশীল আয়ের উৎসগুলো বিবেচনা করুন। এগুলো হলো সেই আয়, যা প্রতি মাসে বদলায়। যেমন:
- ফ্রিল্যান্স কাজ
- ওভারটাইমের টাকা
- মৌসুমি কাজ
- পাশাপাশি করা ছোটখাটো কাজ
পরিবর্তনশীল সব আয়ের তালিকা করুন এবং প্রতি মাসে গড়ে কত আসে, তার একটা হিসাব করুন। এগুলো সাজাতে আরেকটা টেবিল ব্যবহার করুন:
| পরিবর্তনশীল আয়ের উৎস | গড় মাসিক পরিমাণ |
|---|---|
| ফ্রিল্যান্স কাজ | $৪০০ |
| পাশাপাশি করা ছোটখাটো কাজ | $২০০ |
মোট আয় আর পরিবর্তনশীল আয় একসঙ্গে মিলিয়ে দেখলে পুরো ছবিটা পরিষ্কার হয়ে যায়। এতে বাজেটের পরিকল্পনা করাও অনেক কার্যকর হয়।
আপনার খরচের হিসাব রাখুন
মাসিক বাজেট তৈরির প্রথম ধাপ হলো খরচের হিসাব রাখা। এতে বোঝা যায় আপনার টাকা কোথায় যাচ্ছে। শক্ত একটা আর্থিক ভিত্তি গড়ার জন্য এই ধাপটা অত্যন্ত গুরুত্বপূর্ণ।
স্থির খরচ
স্থির খরচ হলো সেই বিলগুলো, যা প্রতি মাসে একই থাকে। যেমন:
- বাড়ি ভাড়া বা বন্ধকির কিস্তি
- গাড়ির কিস্তি
- বিমার প্রিমিয়াম
- ইন্টারনেট আর কেবলের বিল
আপনার সব স্থির খরচের একটা তালিকা করুন। তথ্যগুলো সাজাতে একটা টেবিল ব্যবহার করুন:
| খরচ | পরিমাণ |
|---|---|
| বাড়ি ভাড়া | $১,২০০ |
| গাড়ির কিস্তি | $৩০০ |
| বিমা | $১৫০ |
| ইন্টারনেট | $৬০ |
পরিবর্তনশীল খরচ
পরিবর্তনশীল খরচ প্রতি মাসে বদলায়। এর মধ্যে পড়ে যেমন:
- বাজার-সদাই
- জ্বালানি
- বিনোদন
- বাইরে খাওয়া
এক মাস ধরে আপনার পরিবর্তনশীল খরচগুলোর হিসাব রাখুন। সেগুলো লিখে রাখতে একটা টেবিল ব্যবহার করুন:
| খরচ | পরিমাণ |
|---|---|
| বাজার-সদাই | $৪০০ |
| জ্বালানি | $১০০ |
| বিনোদন | $৮০ |
| বাইরে খাওয়া | $১২০ |
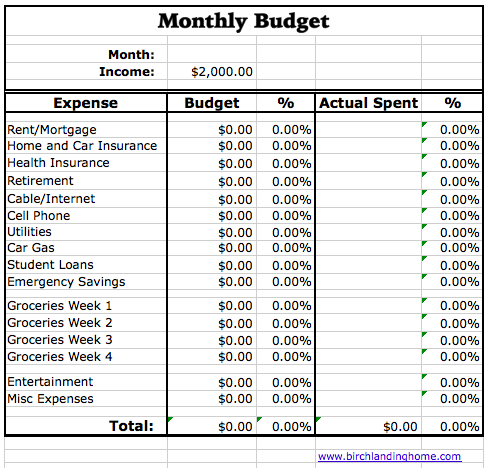
খরচগুলোকে স্থির আর পরিবর্তনশীল — এই দুই ভাগে আলাদা করলে বাজেট সামলানো অনেক সহজ হয়। দরকার হলে কোথায় খরচ কমানো যায়, সেটাও এতে স্পষ্ট বোঝা যায়।
Credit: www.birchlandinghome.com
খরচগুলোকে ভাগে ভাগ করুন
মাসিক বাজেট তৈরি করতে হলে খরচগুলোকে অবশ্যই ভাগে ভাগ করতে হবে। এতে টাকা কোথায় যাচ্ছে, তা বোঝা যায়। কোথায় সঞ্চয়ের সুযোগ আছে, সেটাও ধরা পড়ে। চলুন দেখি, কীভাবে খরচগুলোকে দক্ষভাবে ভাগ করা যায়।
জরুরি বনাম অজরুরি
প্রথমে খরচগুলোকে জরুরি আর অজরুরি — এই দুই ভাগে ভাগ করুন। জরুরি খরচ হলো বেঁচে থাকার জন্য যা যা দরকার। এর মধ্যে পড়ে:
- বাড়ি ভাড়া বা বন্ধকির কিস্তি
- পানি, বিদ্যুৎ আর গ্যাসের মতো ইউটিলিটি
- বাজার-সদাই আর নিত্যপ্রয়োজনীয় খাবার
- যাতায়াতের খরচ, যেমন জ্বালানি বা গণপরিবহন
- বিমার কিস্তি
অজরুরি খরচ হলো সেগুলো, যা ছাড়াও চলা যায়। যেমন:
- বাইরে খাওয়া
- বিনোদন আর শখ
- Netflix বা Spotify-এর মতো সাবস্ক্রিপশন সেবা
- মৌলিক প্রয়োজনের বাইরে পোশাক
- বিলাসী পণ্য আর গ্যাজেট
ইচ্ছামতো খরচ
ইচ্ছামতো খরচ বলতে বোঝায় সেই অজরুরি খরচগুলো, যেগুলো আপনি নিজের ইচ্ছায় করেন। এর মধ্যে পড়ে:
- ছুটি আর ভ্রমণ
- উপহার আর দান
- সৌন্দর্য আর সাজগোজের সেবা
- ফিটনেসের সদস্যপদ
- ইলেকট্রনিক্স আর গ্যাজেট
বাজেট ভালোভাবে সামলাতে হলে এই খরচগুলোর হিসাব রাখুন। ইচ্ছামতো খরচগুলো সাজাতে একটা টেবিল ব্যবহার করুন:
| খাত | মাসিক পরিমাণ |
|---|---|
| ছুটি আর ভ্রমণ | $২০০ |
| উপহার আর দান | $৫০ |
| সৌন্দর্য আর সাজগোজ | $৭৫ |
| ফিটনেসের সদস্যপদ | $৪০ |
| ইলেকট্রনিক্স আর গ্যাজেট | $১০০ |
খরচগুলোকে ভাগে ভাগ করলে আপনার টাকাপয়সার ওপর নিয়ন্ত্রণ আসে। এতে টাকা নিয়ে ভেবেচিন্তে সিদ্ধান্ত নেওয়া যায়।
আর্থিক লক্ষ্য ঠিক করুন
আর্থিক লক্ষ্য ঠিক করা আপনাকে টাকা সামলাতে সাহায্য করে। এটা আপনাকে একটা দিকনির্দেশনা দেয়। আপনাকে স্বল্পমেয়াদি আর দীর্ঘমেয়াদি — দুই ধরনের লক্ষ্যই ঠিক করতে হবে। এতে আপনি অনুপ্রাণিত থাকবেন, পথেও থাকবেন। নিচে দুই ধরনের লক্ষ্য নিয়ে আলোচনা করা হলো।
স্বল্পমেয়াদি লক্ষ্য
স্বল্পমেয়াদি লক্ষ্য হলো যা আপনি খুব শিগগিরই অর্জন করতে চান। এসব লক্ষ্য সাধারণত এক বছরের মধ্যেই পূরণ হয়। কয়েকটা উদাহরণ:
- জরুরি তহবিলের জন্য $৫০০ জমানো।
- ছোট একটা ক্রেডিট কার্ডের ঋণ শোধ করা।
- নতুন ফোনের জন্য টাকা জমানো।
স্বল্পমেয়াদি লক্ষ্য ঠিক করলে আত্মবিশ্বাস বাড়ে। ফলাফলও তাড়াতাড়ি দেখা যায়। এতে বাজেট মেনে চলার অনুপ্রেরণাও থাকে।
দীর্ঘমেয়াদি লক্ষ্য
দীর্ঘমেয়াদি লক্ষ্য পূরণে বেশি সময় লাগে। সাধারণত এক বছরের বেশি সময় লাগে। কয়েকটা উদাহরণ:
- বাড়ি কেনার অগ্রিম টাকার জন্য সঞ্চয় করা।
- অবসরের পরিকল্পনা করা।
- সন্তানের কলেজের পড়াশোনার জন্য টাকা জমানো।
আপনার ভবিষ্যতের জন্য দীর্ঘমেয়াদি লক্ষ্য ঠিক করা খুবই জরুরি। এসব লক্ষ্যের জন্য বেশি পরিকল্পনা আর শৃঙ্খলা দরকার। এগুলো আপনাকে বড় ছবিটার দিকেই মনোযোগী রাখে।
স্বল্পমেয়াদি আর দীর্ঘমেয়াদি — দুই ধরনের লক্ষ্যই জরুরি। এগুলোই আপনার বাজেটের চেষ্টাকে পথ দেখায়। ছোট ছোট ধাপ দিয়ে শুরু করুন, তারপর ধীরে ধীরে বড় অর্জনের দিকে এগিয়ে যান।
Credit: www.incharge.org
বাজেট তৈরি করুন
মাসিক বাজেট তৈরি করলে টাকা ভালোভাবে সামলানো যায়। টাকা বুদ্ধি করে ভাগ করে রাখাটা জরুরি। আয় আর খরচের মধ্যে ভারসাম্য রাখাই আসল কথা। এই গাইড আপনাকে একদম শুরু থেকে বাজেট তৈরি করতে সাহায্য করবে।
টাকা বরাদ্দ করা
প্রথমে আয়ের উৎসগুলোর তালিকা করুন। এগুলো হতে পারে আপনার বেতন, ফ্রিল্যান্স কাজ বা পাশাপাশি করা কাজ। এক মাসে মোট কত টাকা আয় করেন, তা লিখে রাখুন।
এরপর খরচগুলোর তালিকা করুন। সেগুলোকে নানা খাতে ভাগ করুন, যেমন:
- বাসস্থান: বাড়ি ভাড়া বা বন্ধকি, ইউটিলিটি।
- খাবার: বাজার-সদাই, বাইরে খাওয়া।
- যাতায়াত: জ্বালানি, গণপরিবহন, গাড়ির রক্ষণাবেক্ষণ।
- বিনোদন: সিনেমা, সাবস্ক্রিপশন, শখ।
- স্বাস্থ্যসেবা: বিমা, ওষুধ, ডাক্তারের কাছে যাওয়া।
প্রতিটি খাতে টাকা বরাদ্দ করুন। আগে যেন প্রয়োজনগুলো মেটে, সেটা নিশ্চিত করুন। বাকি টাকা চাহিদা আর সঞ্চয়ের জন্য রাখুন।
আয় আর খরচের ভারসাম্য
আপনার মোট আয়ের সঙ্গে মোট খরচের তুলনা করুন। এটা সহজে বুঝতে একটা সাধারণ টেবিল ব্যবহার করুন:
| খাত | মাসিক পরিমাণ |
|---|---|
| মোট আয় | $৩০০০ |
| মোট খরচ | $২৫০০ |
| পার্থক্য | $৫০০ |
খরচ যদি আয়ের চেয়ে বেশি হয়ে যায়, তাহলে কোথায় কমানো যায় তা খুঁজুন। হাতে বাড়তি টাকা থাকলে সঞ্চয় বাড়ানোর কথা ভাবুন। সবসময় আয় আর খরচের ভারসাম্য রাখার চেষ্টা করুন।
প্রতি মাসে আপনার বাজেটটা আবার দেখুন। দরকার হলে পরিবর্তন করুন। এতে আপনি সঠিক পথে থাকবেন, আর্থিক লক্ষ্যগুলোও পূরণ হবে।
বাস্তবায়ন আর সমন্বয়
এখন আপনি মাসিক বাজেট তৈরি করে ফেলেছেন, এবার তা কাজে লাগানোর পালা। বাজেট বাস্তবায়ন মানে পরিকল্পনা মেনে চলা, আর দরকার হলে তাতে পরিবর্তন আনা। এখানেই আপনার বাজেট একটা জীবন্ত দলিল হয়ে ওঠে, যা আপনার আর্থিক জীবনের সঙ্গে মানিয়ে চলে।
অগ্রগতি পর্যবেক্ষণ
সঠিক পথে থাকতে হলে অগ্রগতি পর্যবেক্ষণ করা জরুরি। নিয়মিত দেখুন বাজেটের তুলনায় আপনার খরচ কেমন হচ্ছে। এতে কোথায় বেশি খরচ হয়ে যাচ্ছে বা কোথায় প্রত্যাশার চেয়ে বেশি সঞ্চয় হচ্ছে, তা ধরা পড়ে।
- প্রতিদিন বা প্রতি সপ্তাহে খরচের হিসাব রাখুন।
- বাজেটিং অ্যাপ বা স্প্রেডশিট ব্যবহার করুন।
- আসল খরচের সঙ্গে পরিকল্পিত বাজেটের তুলনা করুন।
খরচের দিকে নজর রাখলে আপনি বাজেট মেনে চলছেন কি না, তা নিশ্চিত হয়। সমস্যাগুলো আগেভাগে ধরতেও সাহায্য করে, যাতে দরকারি পরিবর্তন আনা যায়।
সমন্বয় করা
বাজেট নমনীয় হতে হয়। জীবন বদলায়, আপনার বাজেটেরও বদলানো উচিত। কোনো এক খাতে বেশি খরচ হয়ে গেলে ভারসাম্য রাখতে অন্য খাতে সমন্বয় করুন।
- প্রতি মাসে আপনার বাজেট আবার দেখুন।
- কোন খাতগুলোতে পরিবর্তন দরকার, তা চিহ্নিত করুন।
- দরকার অনুযায়ী খরচের সীমা ঠিক করুন।
নিজের সঙ্গে বাস্তববাদী আর সৎ থাকাটা জরুরি। আপনার বর্তমান আর্থিক অবস্থা অনুযায়ী সমন্বয় করুন। এতে বাজেট আপনার জন্য আরও ভালোভাবে কাজ করবে।
বাজেট সমন্বয়ে সাহায্য করতে নিচে একটা সহজ টেবিল দেওয়া হলো:
| খাত | পরিকল্পিত পরিমাণ | আসল পরিমাণ | পার্থক্য |
|---|---|---|---|
| বাজার-সদাই | $৩০০ | $৩৫০ | – $৫০ |
| বিনোদন | $১০০ | $৮০ | + $২০ |
এই টেবিল দেখে বোঝা যায় কোথায় সমন্বয় দরকার। নিয়মিত সমন্বয় করলে বাজেট প্রাসঙ্গিক আর কার্যকর থাকে।
সরঞ্জাম আর রিসোর্স
সঠিক সরঞ্জাম আর রিসোর্স থাকলে মাসিক বাজেট তৈরি করা সহজ হয়ে যায়। এসব সরঞ্জাম খরচের হিসাব রাখতে আর টাকাপয়সা সামলাতে সাহায্য করে। নিচে বিবেচনা করার মতো কিছু জরুরি সরঞ্জামের কথা বলা হলো।
বাজেটিং অ্যাপ
বাজেটিং অ্যাপ টাকা সামলানোর শক্তিশালী সরঞ্জাম। এগুলো খরচ আর আয়ের হিসাব রাখা সহজ করে দেয়। জনপ্রিয় কয়েকটা বিকল্প হলো:
- Mint: ব্যাংক অ্যাকাউন্টের সঙ্গে সংযুক্ত হয়ে নিজে থেকেই খরচের হিসাব রাখে।
- YNAB (You Need a Budget): টাকা বাঁচাতে আগাম পরিকল্পনা করে বাজেট করার ওপর জোর দেয়।
- Personal Capital: বাজেটের সুবিধার পাশাপাশি বিনিয়োগের হিসাব রাখার সুবিধাও দেয়।
এসব অ্যাপ তাৎক্ষণিক আপডেট আর রিমাইন্ডার দেয়। খরচের অভ্যাস সম্পর্কেও ধারণা দেয়।
আর্থিক উপদেষ্টা
একজন আর্থিক উপদেষ্টা আপনাকে ব্যক্তিগতভাবে পথ দেখাতে পারেন। তাঁরা আপনার প্রয়োজন অনুযায়ী বাজেট তৈরি করতে সাহায্য করেন। তাঁরা যেভাবে সাহায্য করতে পারেন:
- ব্যক্তিগত পরিকল্পনা: উপদেষ্টারা আপনার জন্য আলাদা করে বাজেট পরিকল্পনা তৈরি করেন।
- বিশেষজ্ঞ পরামর্শ: তাঁরা আর্থিক লক্ষ্যের ওপর ভিত্তি করে পরামর্শ দেন।
- জবাবদিহি: নিয়মিত যোগাযোগ আপনাকে সঠিক পথে রাখে।
জটিল আর্থিক পরিস্থিতিতে আর্থিক উপদেষ্টারা বিশেষভাবে সহায়ক হতে পারেন।
সচরাচর জিজ্ঞাসা
নতুনদের জন্য মাসিক বাজেট তৈরি করবেন কীভাবে?
মাসিক বাজেট তৈরি করতে আয় আর খরচের তালিকা করুন। খরচগুলোকে ভাগে ভাগ করুন, সঞ্চয়ের লক্ষ্য ঠিক করুন, আর খরচের হিসাব রাখুন। দরকার হলে সমন্বয় করুন।
৫০ ৩০ ২০ বাজেট নিয়মটা কী?
৫০ ৩০ ২০ বাজেট নিয়মে আয়কে তিন ভাগে ভাগ করা হয়: ৫০% প্রয়োজনের জন্য, ৩০% চাহিদার জন্য, আর ২০% সঞ্চয়ের জন্য।
মাসিক বাজেট কীভাবে সাজাবেন?
মাসিক বাজেট সাজাতে আয়ের সব উৎসের তালিকা করুন। স্থির আর পরিবর্তনশীল খরচগুলো চিহ্নিত করুন। সঞ্চয়ের জন্য টাকা বরাদ্দ করুন। নিয়মিত খরচের হিসাব রাখুন। সঠিক পথে থাকতে দরকার হলে সমন্বয় করুন।
মাসে $৫০০০ বাজেট করবেন কীভাবে?
খরচগুলোকে ভাগে ভাগ করে বাজেট তৈরি করুন। জরুরি প্রয়োজন, সঞ্চয় আর ইচ্ছামতো খরচের জন্য টাকা বরাদ্দ করুন। প্রতি মাসে হিসাব রাখুন আর সমন্বয় করুন।
উপসংহার
একদম শুরু থেকে মাসিক বাজেট তৈরি করা আপনাকে নিজের টাকাপয়সার নিয়ন্ত্রণ নেওয়ার শক্তি দেয়। সঠিক ধাপগুলো মেনে চললে আপনি খরচ সামলাতে পারবেন, টাকা জমাতে পারবেন, আর আর্থিক লক্ষ্যগুলোও পূরণ করতে পারবেন। আজই শুরু করুন, আর দেখুন আপনার আর্থিক অবস্থা কীভাবে ভালো হচ্ছে। ধারাবাহিকভাবে বাজেট করলে আর্থিক স্থিতি আসে, মনেও শান্তি থাকে।
শুভ বাজেটিং!